2026年9月18日、日本銀行は政策金利の誘導目標を1.00%程度から1.25%程度へ引き上げることを決めました。新しい金融市場調節方針の適用は9月24日からです。報道では1.25%は31年ぶりの高い水準とされています。
住宅ローンを返済していると、こうしたニュースを見て真っ先に気になるのが、
- 住宅ローンの変動金利も0.25%上がるのか
- 毎月の返済額はいくら増えるのか
- 固定金利にしておいてよかったのか
- 変動金利なら、これまでどのくらい安かったのか
- 繰り上げ返済をした方がいいのか
という点ではないでしょうか。
わが家は2020年に、3,900万円を35年の固定金利で借りました。そこで今回は、当時もし変動金利を選んでいたら、2026年9月までにどうなっていたのかを、イオン銀行の基準金利の推移をもとに、仮定を置いて計算してみました。
先に結論を書くと、今回の仮定では2026年9月までの累計では変動金利の方が支払利息は少ないという結果です。ただし、これは「変動を選ぶのが正解だった」という意味ではありません。2026年に入ってから変動金利はかなり上がっており、5年ルールによって毎月返済額にまだ十分反映されていない点が重要です。
この記事の試算について
手元に残っている当時の住宅ローンの資料には、実際に契約した固定金利の条件はありますが、「もし変動を選んだ場合の正式な適用金利」は記載されていません。そこで変動側は、2020年2月の新規借入金利として記録が残る年0.52%を仮定し、その後はイオン銀行が公表している基準金利の変化を反映して計算しています。実際に当時0.52%で借りられたと断定するものではありません。
日銀は2026年9月18日に政策金利を1.25%へ引き上げ
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す方針を決定しました。
6月16日の決定では1.00%程度だったため、今回は0.25ポイントの利上げです。
ただし、ここで注意したいのは、
日銀が0.25%利上げしたから、住宅ローンの変動金利も直ちに0.25%上がるわけではない
ということです。
変動金利は政策金利の影響を受けますが、実際の住宅ローン金利は各金融機関が設定する基準金利と、契約時の金利差引幅(優遇幅)で決まります。銀行が基準金利をどう改定するかを確認する必要があります。
イオン銀行の公表資料では、住宅ローンの変動金利の基準金利は2026年5月1日に2.870%から3.220%へ0.350ポイント引き上げられました。2026年9月時点で公表されている基準金利も3.220%です。
つまり、9月18日の日銀利上げを受けた「次の住宅ローン金利」が、この記事を書いている9月19日時点ですでに0.25%上がった、と扱うことはできません。
わが家の住宅ローンは3,900万円・35年固定
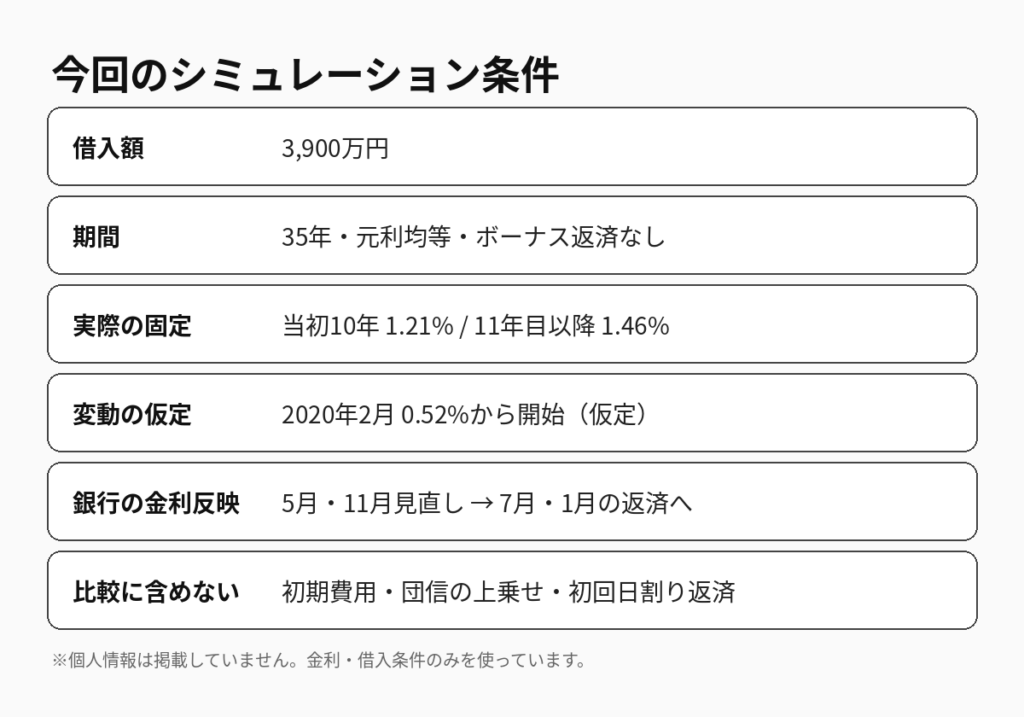
当時の資料にある主な条件は次のとおりです。
| 項目 | わが家の条件 |
|---|---|
| 借入額 | 3,900万円 |
| 借入期間 | 35年 |
| ボーナス返済 | なし |
| 当初~10年目 | 年1.210% |
| 11年目~完済 | 年1.460% |
| 通常月の当初返済額 | 113,949円 |
| 11年目以降の返済額 | 117,371円 |
| 期間内返済額(資料記載) | 48,861,834円 |
なお、わが家の固定金利は、当初10年間が年1.210%、11年目以降が年1.460%と、途中で金利が変わる契約です。2030年4月からは毎月の返済額が117,371円になる予定で、固定と変動を比べるときに見落としやすい点です。
固定金利なので、少なくとも契約時点で「今後金利が上がったら毎月いくらになるのか」と心配する必要はありません。一方、当時の変動金利は固定よりかなり低い水準でした。
では、本当に変動を選んでいたらどうなっていたのでしょうか。
もし2020年に変動0.52%で借りていたら
今回の変動金利シミュレーションは、次のように置きました。
- 1. 借入額3,900万円、35年、元利均等返済
- 2. 2020年2月の変動金利を年0.52%と仮定
- 3. 当時の基準金利2.370%との差である1.85ポイントの金利差引幅が契約中変わらないと仮定
- 4. その後はイオン銀行の公表した基準金利の変化を反映
- 5. イオン銀行の「5年ルール」「125%ルール」を反映
- 6. ボーナス返済なし
- 7. 初回の日割り返済、取扱手数料、登記費用、団信の上乗せなどは比較から除外
特に7番は重要です。実際の総支払額を完全に比較するには、変動金利側で2020年当時に選べた手数料タイプと正式な適用金利まで必要ですが、手元の資料からは確認できません。そのため本記事は、住宅ローンの「元金・利息・毎月返済額」に絞った比較です。
参考までに、イオン銀行の現行の商品概要では、定率型のローン取扱手数料は借入額の2.2%(税込)で、3,900万円なら約85.8万円になります。定額型は11万円ですが、借入利率が年0.2%高くなります。2020年当時の条件までは確認できていませんが、この記事で出てくる「利息が約133万円少ない」という差と比べて、無視できない大きさです。なお、固定側の手数料なども、この比較には入れていません。
想定した変動金利の推移
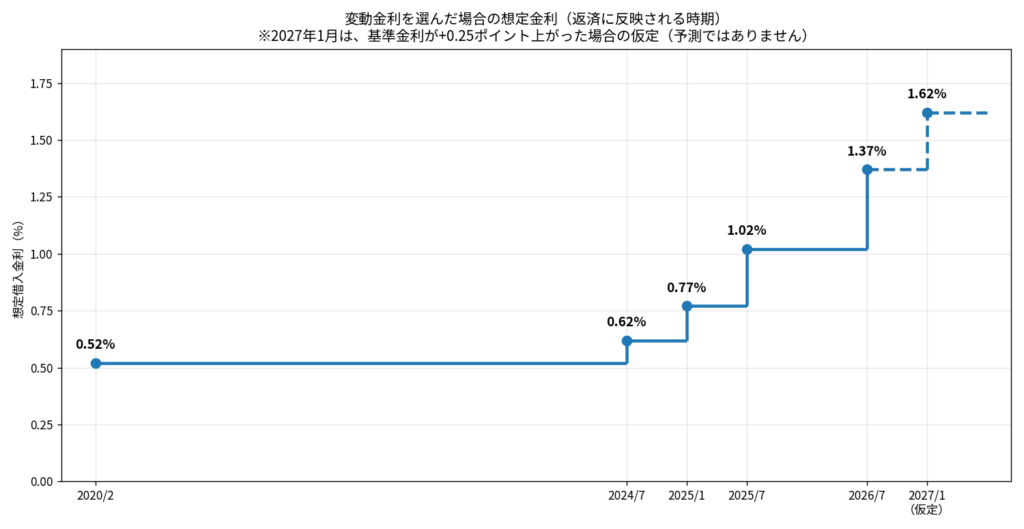
イオン銀行の基準金利推移に、契約時の差引幅1.85ポイントが続くと仮定すると、次のようになります。
| 返済への反映時期 | 基準金利 | 想定借入金利 |
|---|---|---|
| 2020年2月 | 2.370% | 0.520% |
| 2024年7月 | 2.470% | 0.620% |
| 2025年1月 | 2.620% | 0.770% |
| 2025年7月 | 2.870% | 1.020% |
| 2026年7月 | 3.220% | 1.370% |
| 2027年1月(仮定) | 3.470% | 1.620% |
最後の2027年1月だけは実績ではありません。仮に2026年11月1日の見直しでイオン銀行の基準金利が0.25ポイント上がった場合のストレステストです。
2026年9月までなら、変動の方が月々約8,500円安い
計算すると、変動金利を年0.52%でスタートした場合、当初の毎月返済額は約101,583円です。
実際の固定金利は113,949円なので、当初は月約12,400円の差がありました。
その後、変動金利は上がっていきますが、イオン銀行には5年ルールがあります。借入金利が変わっても、毎月返済額をすぐに変えるのではなく、元金と利息の内訳で調整します。
今回のケースでは、2025年1月の返済額見直し後でも毎月約105,431円です。
2026年9月時点では、
- 固定:113,949円
- 変動を選んだ想定:105,431円
となり、まだ変動の方が月約8,500円少ない計算です。

2026年9月までの累計を比較するとどうなる?
2020年4月から2026年9月返済分までの78回分を、通常月の元利均等返済として概算すると次の結果になりました。
| 2026年9月まで | 実際の固定35年 | 変動を選んだ想定 | 差 |
|---|---|---|---|
| 累計返済額 | 8,888,059円 | 8,004,296円 | 変動が約883,763円少ない |
| 累計利息 | 2,835,502円 | 1,502,566円 | 変動が約1,332,936円少ない |
| 住宅ローン残高 | 32,947,444円 | 32,498,269円 | 変動が約449,175円少ない |
少なくとも元金と利息だけを2026年9月時点で振り返ると、変動金利を選んだケースの方が有利でした。
ただし、ここで「固定を選んだのは失敗だった」とは言えません。
理由は2つあります。
1つ目は、前述のとおり変動側の取扱手数料などを含めていないこと。
2つ目は、変動金利の本当の負担増が毎月返済額に遅れて現れる仕組みだからです。
「返済額が上がっていないから大丈夫」ではない|5年ルールの注意点
イオン銀行は、変動金利の借入利率を毎年5月1日と11月1日に見直し、返済額は5年ルール・125%ルールに基づいて決めると案内しています。
5年ルールでは、金利が上がっても返済額をすぐには増やしません。
その代わり、返済額の中の利息が増え、元金の減りが遅くなります。
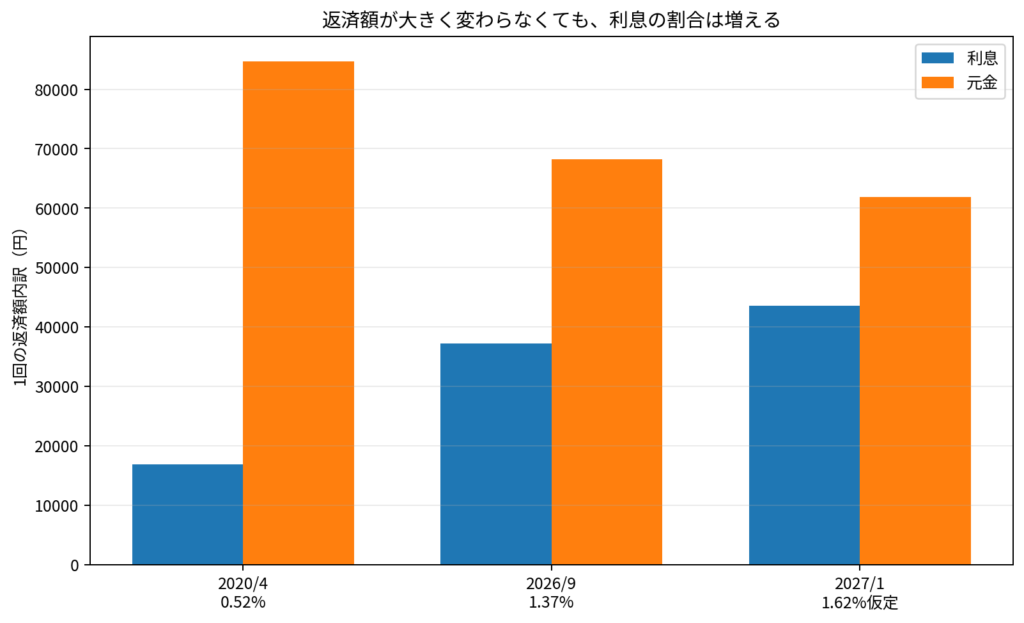
今回の試算では、
| 時点 | 想定金利 | 毎月返済額 | うち利息 | うち元金 |
|---|---|---|---|---|
| 2020年4月 | 0.52% | 101,583円 | 16,900円 | 84,683円 |
| 2026年9月 | 1.37% | 105,431円 | 37,180円 | 68,251円 |
| 2027年1月(1.62%仮定) | 1.62% | 105,431円 | 43,596円 | 61,835円 |
となります。
2020年は1回の返済のうち利息が約1.7万円でしたが、2026年9月には約3.7万円まで増えています。
毎月の引き落とし額だけを見ていると大きく変わっていないのに、内部ではこれだけ差が出ます。
基準金利が0.25ポイント上がったら?(仮定)
ここからは仮定です。
日銀は2025年12月、2026年6月、2026年9月と利上げを続けてきました。イオン銀行の直近の基準金利の引き上げ(2026年5月1日、+0.350ポイント)は、2025年12月の利上げのあとの最初の見直し日で、日銀の利上げから数か月遅れて反映されました。
この流れで考えると、次の11月1日の見直し(2027年1月の返済から反映)に反映されるのは主に6月までの利上げ分で、9月18日の利上げ分が反映されるのは、さらに後の見直し(早ければ2027年5月1日、7月の返済から)になると見るのが自然です。ただし、これは過去の流れからの見方で、イオン銀行が発表した予定ではありません。2026年9月19日時点で、11月の見直しの有無や幅は公表されていません。
そこでここでは、「11月1日の見直しで基準金利が0.25ポイント上がり、3.220%から3.470%になった」と仮定して影響を見てみます。
契約時の金利差引幅を1.85ポイントと仮定しているため、借入金利は、
1.37% → 1.62%
になります。
ただし、イオン銀行の5年ルールを前提にすると、わが家と同じ2020年借入のケースでは、金利が1.62%になっても毎月返済額がすぐに増えるわけではありません。
今回の条件では、2027年1月の返済も約105,431円のままですが、内訳は、
- 利息:約43,596円
- 元金:約61,835円
まで変化します。
そして、仮に1.62%がその後も続いたまま次の5年ごとの見直しを迎えると、2030年1月の返済額は概算で約120,757円になります。
現在の約105,431円から見ると、約15,300円の増加です。
これは将来の金利を予測した数字ではなく、「今の金利上昇がそのまま一定期間続いたらどうなるか」を見るためのストレステストです。
残高3,000万円・残り25年なら0.25%上昇で月いくら増える?
より一般的な例でも計算してみます。
住宅ローン残高3,000万円、残り25年、元利均等返済として、金利が1.37%から1.62%へ0.25ポイント上がり、その場で返済額を再計算すると、
- 1.37%:月約118,157円
- 1.62%:月約121,680円
- 差:月約3,523円
- 年間:約42,271円
の増加です。
「0.25%」だけを見ると小さく感じますが、借入残高が大きく、返済期間が長い住宅ローンでは家計への影響が積み重なります。
ただし実際の変動金利では、5年ルールがある金融機関の場合、返済額への反映時期はこの単純計算と異なります。
では、変動金利の人は繰り上げ返済をした方がいい?
金利が上がると「今のうちに繰り上げ返済をした方がいいのでは」と考えたくなります。
ただ、金利が上がったという理由だけで一律に繰り上げ返済を急ぐ必要はありません。
繰り上げ返済をすると元金が減るため、その後にかかる利息を減らせます。特に変動金利では、元金を減らすことで次の金利上昇の影響も小さくできます。
一方で、住宅ローンに現金を入れると、そのお金は生活費や教育費、急な修繕費には使えなくなります。
また住宅ローン控除を利用している場合は注意が必要です。国税庁は、繰り上げ返済によって当初の最初の返済月から短縮後の最終返済月までが10年未満になると、その年以後は住宅ローン控除の対象外になると案内しています。
そのため、繰り上げ返済を考えるときは、
- 手元に残す生活防衛資金
- 今後数年の教育費や車・住宅の修繕費
- 住宅ローン控除の適用状況
- 現在の借入金利と残高
- 期間短縮型か返済額軽減型か
を確認してから判断した方が安全です。
変動金利を利用している人が今確認したい5項目
今回の日銀利上げを見て、変動金利の利用者がまず確認したいのは次の5つです。
1. 自分の現在の適用金利
ニュースの政策金利ではなく、自分の住宅ローンに適用されている金利を確認します。
2. 契約時の金利差引幅
同じ銀行でも契約時期や審査結果によって優遇幅は異なります。イオン銀行も、適用される差引幅は契約条件によって異なるとしています。
3. 5年ルール・125%ルールがあるか
これらのルールは銀行によって有無が違い、ルールがない銀行もあります。自分の契約書や銀行の案内で、返済額がいつ、どのように見直されるのかを確認しておくと安心です。
4. 次の金利見直し日と返済額見直し日
イオン銀行の場合、借入利率の見直しは毎年5月1日と11月1日。5年ルールにより、金利の見直しと返済額の見直しは同じタイミングではありません。
5. 金利があと0.25%、0.5%、1.0%上がっても家計が耐えられるか
将来の金利は分かりません。予想を当てにいくより、自分の残高で複数の金利を入れて返済額を確認しておく方が実用的です。
できれば夫婦で一緒に、教育費が増える時期と、金利や返済額の見直し時期を並べて確認しておくのがおすすめです。
固定金利35年を選んだわが家から見た今回の結果
今回のシミュレーションで分かったことは、意外と単純ではありませんでした。
2020年から2026年9月までだけを見ると、低い変動金利の恩恵はかなり大きく、今回の仮定では累計利息が固定より約1,332,936円少なくなりました。
一方で、2026年7月時点の想定変動金利は1.37%まで上がり、わが家の固定金利1.21%をすでに上回っています(ただし、固定側も2030年4月からは1.46%になります)。
それでも毎月返済額が変動の方が低く見えるのは、5年ルールがあるためです。
つまり、
「毎月の返済額がまだ安い」ことと「金利上昇の影響を受けていない」ことは別です。
わが家の固定金利は、当初の金利だけ比べれば変動より高かったものの、35年間の返済計画を立てやすいという性質があります。
逆に変動金利には、低金利の間に返済負担を抑えられたメリットがありましたが、現在は金利上昇をどこまで吸収できるかが重要な局面になっています。
まとめ|政策金利1.25%だけで判断せず、自分の契約で計算する
2026年9月18日、日銀は政策金利を1.00%から1.25%へ引き上げました。
ただし、住宅ローンの変動金利が直ちに0.25%上がるとは限りません。銀行ごとの基準金利改定と、自分の契約時の金利差引幅を確認する必要があります。
わが家の3,900万円・35年ローンで「もし2020年に変動0.52%を選んでいたら」と試算すると、2026年9月までの累計では変動の方が利息負担は軽い結果でした。
一方、変動金利はすでに上昇しており、5年ルールによって返済額の増加が遅れて見える点は見逃せません。
これから確認すべきなのは、「固定と変動のどちらが得だったか」という過去の答え合わせよりも、
今の残高で、次に金利が上がったとき家計がどうなるか
だと感じます。
この記事の数字を参考に、自分の住宅ローンの残高・適用金利・次回見直し日を一度確認してみてください。
よくある質問
日銀が0.25%利上げすると、住宅ローンも0.25%上がりますか?
自動的に同じ幅だけ上がるわけではありません。変動金利は日銀の政策金利の影響を受けますが、実際には各金融機関が設定する基準金利と契約時の優遇幅で適用金利が決まります。
5年ルールがあれば、金利が上がっても安心ですか?
返済額の急増を抑える仕組みですが、金利上昇そのものを消す制度ではありません。返済額が同じでも利息の割合が増え、元金の減りが遅くなることがあります。
住宅ローンを繰り上げ返済した方がいいですか?
一律には決められません。利息軽減効果だけでなく、生活防衛資金、教育費、住宅ローン控除の適用状況なども含めて確認する必要があります。
固定金利から変動金利へ借り換えるべきですか?
借り換えでは金利だけでなく、事務手数料、登記費用、団信条件なども発生します。現在の残高・残期間・借換費用を含めた総支払額で比較する必要があります。
参考資料
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- 日本銀行「金融市場調節方針の変更について」(2026年6月16日)
- Reuters「BOJ raises interest rates to 31-year high in widely expected move」(2026年9月18日)
- NHKニュース「日銀 利上げ決定 政策金利1.25%程度へと引き上げ」(2026年9月18日)
- イオン銀行「店頭表示利率の推移」
- イオン銀行「ローン店頭表示金利の改定について」(2026年4月21日)
- イオン銀行「住宅ローンご契約者さま向けよくある質問」
- 国税庁「繰上返済等をした場合の償還期間」
- ダイヤモンド不動産研究所「イオン銀行の住宅ローンの金利推移」(2020年2月の新規変動金利0.52%と基準金利の推移)
免責:本記事は2026年9月19日時点の公開情報と一定の仮定に基づくシミュレーションです。個別の住宅ローン契約、税務上の取扱い、将来の金利を保証・予測するものではありません。実際の適用金利・返済額・控除可否は金融機関や税務署等で確認してください。